Avaliações recentes do valor de mercado das empresas
Fluxo de caixa e múltiplos
Em nosso livro Fusões e Aquisições – uma abordagem prática no Brasil, lançado em agosto de 2026 pela Alta Books, o terceiro capítulo descreve diferentes formas de estimar o valor das empresas.
Discorremos sobre diversas metodologias, ponderando as especificidades de cada uma, e concluímos que o método do fluxo de caixa descontado tem prevalecido, com vantagens, no Brasil e internacionalmente.
Independentemente do fluxo de caixa descontado, há parâmetros simplificados que ajudam a balizar o resultado obtido e a verificar se os valores se enquadram na experiência de mercado. Os principais são os índices preço de venda / receita e preço de venda / EBITDA.
Ambos são muito úteis para comparar nossas avaliações com parâmetros existentes no mercado, embora diversas outras considerações devam ser levadas em conta. Nesta atividade nada é automático nem determinístico: tudo precisa ser ponderado, inclusive as características de cada mercado e o momento da transação.
A pesquisa apresentada em Chicago
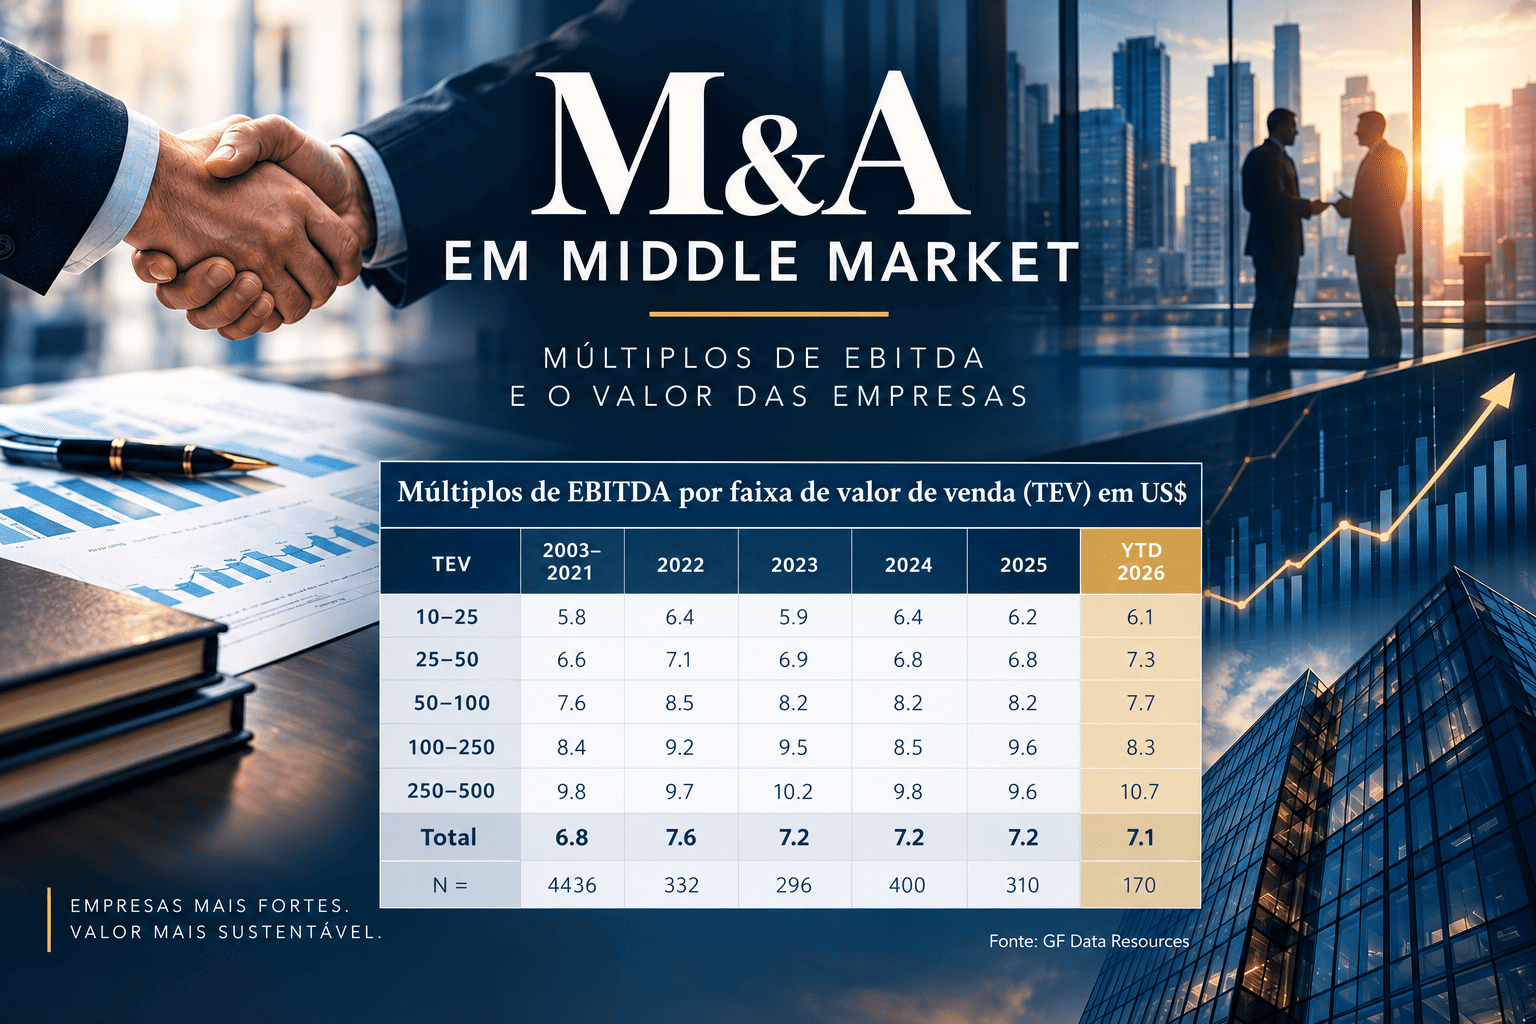
Esta semana, em Chicago (Illinois, EUA), durante palestra promovida pela AM&AA, conhecemos o resultado de uma pesquisa sobre os múltiplos de EBITDA nas transações realizadas nos EUA em 2026 até o momento. Foram registradas 170 transações de empresas com valor de venda de até US$ 500 milhões.
O múltiplo médio (preço / EBITDA) foi de 7,1, semelhante ao dos últimos três anos. O que a pesquisa traz de interessante e inovador para nós, no Brasil, é a constatação de que, quanto maior o valor de venda das empresas transacionadas, maior o múltiplo. Na faixa inicial, de US$ 10 milhões a US$ 25 milhões, o múltiplo é de 6,1; nas faixas seguintes, sobe para 7,3 e depois 7,7, até chegar a 10,7 na última faixa, de US$ 250 milhões a US$ 500 milhões.
Quando observamos os últimos 20 anos, essa elevação do múltiplo conforme o porte se repete em todos os anos pesquisados.
Por que empresas maiores valem mais
Esse comportamento é explicado pelos seguintes fatores:
1) Menor risco percebido. Empresas maiores costumam ter carteira de clientes mais pulverizada, mais produtos e fornecedores, e presença em mais de um mercado. A perda de um cliente relevante tem impacto proporcionalmente menor no resultado. Como o múltiplo é, em última análise, o inverso de uma taxa de retorno exigida, menor risco significa múltiplo maior.
2) Menor dependência do fundador. Nas empresas menores, o relacionamento com clientes, as decisões estratégicas e até o conhecimento técnico costumam estar concentrados no dono. O comprador sabe que parte do valor pode sair junto com o vendedor e desconta isso no preço. À medida que a empresa cresce, a gestão se profissionaliza e esse risco diminui.
3) Qualidade da informação e governança. Demonstrações auditadas, controles internos, orçamento e relatórios gerenciais confiáveis reduzem as incertezas da due diligence. Quanto menos o comprador precisa “adivinhar”, menor o desconto aplicado e menor a chance de renegociação de preço ao longo do processo.
4) Mais compradores interessados. A partir de determinado porte, a empresa entra no radar de fundos de private equity e de compradores estratégicos maiores, inclusive estrangeiros. Mais competição no processo de venda eleva o preço. Empresas maiores também têm acesso mais fácil a financiamento da aquisição, o que amplia a capacidade de pagamento dos compradores.
5) Valor de plataforma. Empresas médias-grandes são frequentemente adquiridas como base para estratégias de consolidação, às quais o comprador agrega empresas menores ao longo do tempo. A plataforma recebe um prêmio por isso, enquanto as aquisições complementares são feitas a múltiplos mais baixos. Essa diferença é, por si só, parte da lógica econômica desses investimentos.
6) Liquidez na saída. Quem compra já pensa em como venderá no futuro. Um ativo maior é mais fácil de revender a outro investidor ou, eventualmente, levar ao mercado de capitais, e essa liquidez também é precificada.
E no Brasil?
Os números da pesquisa refletem o mercado norte-americano e não devem ser transpostos diretamente para cá. Aqui, o custo de capital mais elevado, os juros altos e o risco-país tendem a levar a múltiplos inferiores para empresas comparáveis. A lógica, porém, é a mesma: o mercado paga mais por empresas que oferecem menor risco e maior previsibilidade.
Essa é a mensagem mais relevante para o empresário brasileiro de médio porte. Nem sempre é possível mudar de faixa de faturamento antes de uma venda, mas é possível incorporar as características que justificam os múltiplos mais altos: diversificar clientes, profissionalizar a gestão, reduzir a dependência do fundador, organizar a informação financeira e adotar práticas de governança. Esse trabalho leva tempo e deve começar anos antes da transação, não às vésperas dela.
Por fim, vale reforçar o que defendemos no livro: múltiplos são referências, não fórmulas. Servem para checar se uma avaliação por fluxo de caixa descontado está coerente com o que o mercado pratica, mas não a substituem. Cada empresa, cada setor e cada momento de mercado exigem análise própria.
O que a pesquisa confirma, de forma eloquente, é que valor e risco caminham juntos, e que boa parte do preço de uma empresa se constrói muito antes da mesa de negociação.
**************************
O livro Fusões e Aquisições – uma abordagem prática no Brasil está à venda nas principais livrarias do país, como Amazon, Travessa e Leitura.